AIA Insurance Guide
สรุปข้อมูลให้เข้าใจง่าย พร้อมจัดโครงสร้างใหม่ให้อ่านสะดวกบนมือถือและเดสก์ท็อป
ประกันโรคร้ายแรง คืออะไร
ประกันโรคร้ายแรง คือ สัญญาที่คุ้มครองการตรวจเจอโรคร้ายแรง ลูกค้าหรือผู้เอาประกันก็จะได้รับเงินสินไหมตามวงเงินทุนประกันที่ได้ทำไว และ ตามเงื่อนไขของกรมธรรม์นั้นๆด้วยว่า โรคร้ายแรงที่จ่ายเงินชดเชยสินไหมนั้นคุ้มครองระยะไหนบ้าง
ประกันโรคร้ายแรง คืออะไร ต่างกับประกันสุขภาพปกติอย่างไร
- จุดเด่นของประกันโรคร้ายแรง คือ วงเงินความคุ้มครองสูง เบี้ยประกันต่ำ (เมื่อเทียบกับเบี้ยประกันสุขภาพ) เนื่องจากประกันโรคร้ายแรงจำกัดความคุ้มครองเฉพาะโรคร้ายแรงที่กำหนดเท่านั้น จึงทำให้เบี้ยประกันถูกกว่าเบี้ยประกันสุขภาพปกติ
- ประกันโรคร้ายแรงเหมาะสำหรับผู้ที่มีเงินเก็บเพียงพอกับค่ารักษาตัวจากการเจ็บป่วยโดยทั่วไป (ซึ่งค่าใช้จ่ายมักจะไม่สูงมาก) แต่ไม่เพียงพอสำหรับค่ารักษาโรคร้ายแรงซึ่งอาจต้องใช้เงินหลักล้าน รวมถึงพนักงานบริษัทและข้าราชการที่มีสวัสดิการอยู่แล้ว แต่วงเงินอาจไม่สูงพอ
เมื่อไหร่ที่ควรซื้อประกันโรคร้ายแรง
ควรซื้อประกันโรคร้ายแรงตั้งแต่ยังมีสุขภาพที่ดี เพราะตอนอายุน้อยเราจะยังมีสุขภาพแข็งแรง จะมีข้อดีต่างๆ ดังนี้
- ค่าเบี้ยไม่สูง เพราะอัตราเบี้ยประกันโรคร้ายแรงมักเปลี่ยนตามอายุ ดังนั้น “ยิ่งอายุน้อย เบี้ยยิ่งถูก”
- ได้ค่าเบี้ยปกติ ไม่มีการปรับเพิ่มเนื่องจากความเสี่ยงด้านสุขภาพ
- ได้รับความคุ้มครองโรคร้ายแรง โดยไม่มีข้อยกเว้น
แต่พออายุมากขึ้นโรคต่างๆ อาจจะรุมเร้า ก็มีความเสี่ยงด้านสุขภาพสูงกว่าคนปกติ หากอยากทำประกันบริษัทส่วนใหญ่ก็จะมีข้อพิจารณาเพิ่มเติมดังนี้
- อนุมัติแต่เบี้ยประกันสูงกว่าคนที่ไม่มีโรคประจำตัว เพราะต้องยอมรับว่ามีความเสี่ยงด้านสุขภาพสูงกว่าคนปกติ (ขึ้นอยู่กับระดับ ความรุนแรงของโรคที่เป็น)
- อนุมัติแต่ขอยกเว้นเฉพาะโรคที่ผู้ขอทำประกันเป็นอยู่ ส่วนโรคอื่นให้ความคุ้มครองตามปกติ
- เลื่อนการรับประกันออกไปก่อน กรณีนี้มักเกิดขึ้นกับผู้ที่เพิ่งผ่าตัดรักษาโรคหรือเพิ่งหายจากโรคนั้นได้ไม่นาน ทางบริษัทจึงขอเลื่อนรับประกันไปก่อนซัก 6 เดือนถึง 1 ปี แล้วจะพิจารณาใหม่อีกครั้ง
- ปฏิเสธการรับประกัน กรณีนี้เกิดจากการที่สุขภาพของผู้ทำประกันไม่อยู่ในหลักเกณฑ์รับประกันจริง ๆ
จากข้อมูลที่กล่าวมาข้างต้น จะเห็นได้ว่าการทำประกันโรคร้ายไว้ตั้งแต่เนิ่นๆ นั้นจะช่วยแบ่งเบาภาระเรื่องค่ารักษาและป้องกันเรื่องไม่คาดฝันได้ทันท่วงที ดังนั้นอย่ารอจนสายเกินไป เพราะโรคร้ายแรง เป็นแล้วทำประกันไม่ได้
แล้วควรเลือกซื้อทุนประกันโรคร้ายแรงเท่าไหร่ดี
ทุนประกันยิ่งสูงยิ่งอุ่นใจ หากท่านมีรายได้หรือเงินเก็บที่เพียงพอต่อการจ่ายเบี้ย เอไอเอแนะนำให้ซื้อทุนประกันโรคร้ายแรงโดยเฉลี่ยอย่างน้อย 2 ล้านบาทขึ้นไป เพื่อให้มั่นใจว่ามีงบเพียงพอต่อการรักษาพยาบาล ทั้งนี้สำหรับผู้มีรายได้สูงหรือมีความต้องการรักษาตัวในโรงพยาบาลเอกชนชั้นนำ ทุนประกันที่เหมาะสมก็จะเพิ่มขึ้นไป เช่น 3-10 ล้านบาท
ประกันโรคร้ายแรงของ AIA โดดเด่นอย่างไร
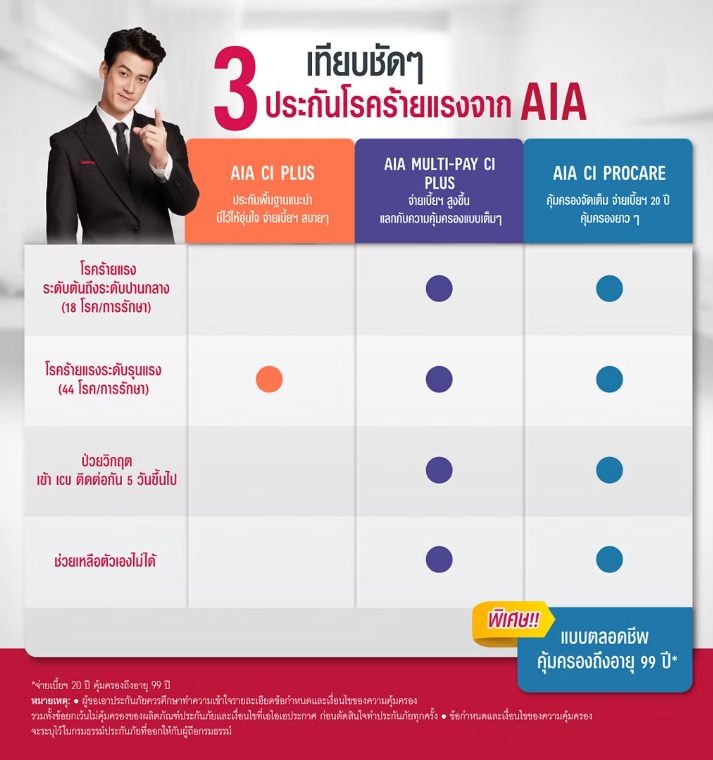
- เอไอเอมีแบบประกันโรคร้ายแรงที่หลากหลายให้ท่านเลือก ไม่ว่าจะเป็นแบบที่เน้นคุ้มครองโรคที่พบบ่อยไม่กี่โรค ไปจนถึงแบบที่คุ้มครองโรคร้ายแรงที่ครอบคลุมทั้งระยะต้นไปถึงระยะรุนแรง สำหรับท่านที่ต้องการความคุ้มครองที่สูงมาก เรามีวงเงินรับประกันที่สูงถึงมากกว่า 50 ล้านบาท (ขึ้นกับประเภทของแบบประกันและสุขภาพของผู้เอาประกัน)
- เอไอเอมอบส่วนลดเบี้ยประกันโรคร้ายแรงสูงสุดถึง 25% สำหรับแบบประกันที่เข้าร่วมโครงการ เอไอเอ ไวทัลลิตี้ (ดูรายชื่อแบบประกัน คลิก) หากท่านตั้งใจดูแลสุขภาพของตนเอง พร้อมรับสิทธิ์ประโยชน์เพิ่มเติมอีกมากมาย
- ด้วยพันธมิตรกับโรงพยาบาลรัฐบาลและเอกชนชั้นนำกว่า 200 โรงพยาบาลทั่วประเทศ เพื่ออำนวยความสะดวกแก่ลูกค้าในการเข้ารับการรักษาและให้ข้อมูลในการเบิกสินไหม
- มั่นใจว่าประกันโรคร้ายแรงของเอไอเอเป็นที่นิยมสูง ด้วยรางวัล “แบรนด์ยอดนิยมอันดับ 1 ของประเทศไทย” ในหมวด “ประกันสุขภาพ” ติดต่อกันถึง 9 ปีซ้อน
คำถามประกันโรคร้ายแรง คืออะไรที่พบบ่อย
Q: ระยะเวลารอคอย (WAITING PERIOD) คืออะไร
A: ระยะรอคอย เป็นระยะเวลาหลังจากซื้อกรมธรรม์ใหม่ที่ผู้ซื้อกรมธรรม์ (ผู้เอาประกันภัย) จะยังไม่สามารถเรียกร้องเงินสินไหมชดเชยได้ เพื่อเป็นการป้องกันการเบิกจ่ายของผู้ที่เจ็บป่วยก่อนการทำประกันภัย โดยทั่วไประยะเวลารอคอยของโรคร้ายแรงจะมีระยะเวลารอคอยอยู่ 60 – 90 วัน ขึ้นอยู่กับโรคและเงื่อนไขตามที่ระบุอยู่ในกรมธรรม์
Q: ค่าเบี้ยประกันภัยปรับตามอายุหรือไม่
A: ประกันสุขภาพและโรคร้ายแรงจะมีการปรับเบี้ยตามช่วงอายุทุกๆ 1 ปี หรือ 5 ปี ขึ้นอยู่กับแบบประกันที่เลือก
Q: ถ้าไม่ตรวจพบโรคร้ายแรงในช่วงที่ได้รับความคุ้มครอง เมื่อครบสัญญาจะได้รับผลประโยชน์อะไร
A: สำหรับสัญญาเพิ่มเติมโรคร้ายแรง เนื่องจากเป็นการซื้อความคุ้มครองความเสี่ยงภัยที่อาจเกิดขึ้น ดังนั้นผู้เอาประกันจะไม่ได้รับผลประโยชน์ตอบแทนเมื่อครบสัญญา
Q: ถ้าครอบครัวมีประวัติโรคร้ายแรง จะทำประกันได้ไหม
A: ทำได้ แต่บริษัทอาจขอเพิ่มเบี้ยประกัน หรือ ไม่รับคุ้มครองบางโรค ตามดุลพินิจของบริษัท ทั้งนี้เป็นหน้าที่ของผู้เอาประกันที่ต้องกรอกข้อมูลในใบสมัครตามความเป็นจริงทุกข้อ เพื่อไม่ให้เกิดปัญหาในช่วงเรียกร้องสินไหม
Q: หากเคยเป็นโรคร้ายแรงแต่รักษาหายแล้ว จะซื้อได้หรือไม่
A: กรณีที่เคยเป็นโรคร้ายแรงมาก่อน จะต้องได้รับการพิจารณาจากทางฝ่ายพิจารณารับประกันโดยจะประเมินความเสี่ยงจากประวัติการรักษาภายในระยะเวลา 5 ปีและเอกสารยืนยันทางการแพทย์ ในการอนุมัติการซื้อประกัน
Q: ซื้อแต่เฉพาะสัญญาเพิ่มเติมอย่างเดียวได้หรือไม่
A: ไม่ได้ หากเป็นสัญญาเพิ่มเติมจะใช้แนบกับแบบประกันชีวิตหลักเท่านั้น
Q: ใช้เอกสารอะไรบ้างในการเบิกเคลมค่ารักษาโรคร้ายแรง
A: สำหรับประกันโรคร้ายแรง เอกสารที่ใช้มีดังนี้
- แบบฟอร์มเรียกร้องสินไหมชดเชยโรคร้ายแรง
- ผลการตรวจเนื้อเยื่อ เลือด หรือไขกระดูกทางกล้องจุลทรรศน์โดยพยาธิแพทย์ หรือแพทย์ทางโลหิตวิทยา
หมายเหตุ: บริษัทอาจขอเอกสารเพิ่มเติมอื่นๆ เพื่อประกอบการพิจารณา
ตารางสรุปสาระสำคัญ: ประกันโรคร้ายแรง คืออะไร 2025
| ประเด็นสำคัญ | รายละเอียดและข้อควรทราบ |
|---|---|
| หัวข้อหลักของบทความ | ประกันโรคร้ายแรง คืออะไร 2025 — สรุปสาระสำคัญ เงื่อนไข และแนวทางวางแผนความคุ้มครองอย่างถูกต้อง |
| ประเด็นสำคัญที่ 1 | ประกันโรคร้ายแรง คืออะไร |
| ประเด็นสำคัญที่ 2 | ประกันโรคร้ายแรง คืออะไร ต่างกับประกันสุขภาพปกติอย่างไร |
| ประเด็นสำคัญที่ 3 | เมื่อไหร่ที่ควรซื้อประกันโรคร้ายแรง |
| ประเด็นสำคัญที่ 4 | ควรซื้อประกันโรคร้ายแรงตั้งแต่ยังมีสุขภาพที่ดี เพราะตอนอายุน้อยเราจะยังมีสุขภาพแข็งแรง จะมีข้อดีต่างๆ ดังนี้ |
| คำแนะนำเพิ่มเติม | ควรตรวจสอบเงื่อนไขความคุ้มครอง ระยะเวลารอคอย และข้อยกเว้นร่วมกับตัวแทนประกันชีวิต AIA ก่อนตัดสินใจ |
คำถามที่พบบ่อย (FAQ)
1. สรุปจุดเด่นและเงื่อนไขสำคัญของ ประกันโรคร้ายแรง คืออะไร 2025 มีอะไรบ้าง?
สาระสำคัญของ ประกันโรคร้ายแรง คืออะไร 2025 มุ่งเน้นเรื่อง ประกันโรคร้ายแรง คืออะไร โดยผู้เอาประกันภัยควรศึกษารายละเอียดคำนิยาม เงื่อนไขความคุ้มครอง และระยะเวลารอคอยตามที่ระบุในสัญญาเพิ่มเติมหรือเอกสารทางการของ เอไอเอ ประเทศไทย เพื่อให้ได้รับสิทธิประโยชน์สูงสุด
2. ข้อควรรู้เกี่ยวกับ ประกันโรคร้ายแรง คืออะไร ต่างกับประกันสุขภาพปกติอย่างไร ต้องเตรียมตัวอย่างไร?
ในการดำเนินการเกี่ยวกับ ประกันโรคร้ายแรง คืออะไร ต่างกับประกันสุขภาพปกติอย่างไร แนะนำให้ตรวจสอบสถานะกรมธรรม์ เอกสารใบรับรองแพทย์ หรือหลักฐานการชำระเบี้ยประกันภัยให้ครบถ้วน และสามารถติดต่อตัวแทนประกันชีวิต AIA เพื่อช่วยตรวจสอบสิทธิ์และประสานงานได้อย่างรวดเร็ว
3. ความคุ้มครองนี้สามารถใช้ลดหย่อนภาษีและอยู่ภายใต้มาตรฐานใด?
ผลิตภัณฑ์ประกันชีวิตและสัญญาเพิ่มเติมประกันสุขภาพ/โรคร้ายแรงของ AIA อยู่ภายใต้การกำกับดูแลของสำนักงาน คปภ. (oic.or.th) และสามารถนำเบี้ยประกันภัยไปใช้สิทธิ์ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ที่กรมสรรพากร (rd.go.th) กำหนด
🔗 คู่มือวางแผนประกันที่เกี่ยวข้องและแหล่งอ้างอิงทางการ
หน้าหลักและคู่มือเปรียบเทียบแบบประกัน AIA:
• เปรียบเทียบประกันสุขภาพ AIA ทุกแผนยอดนิยม 2026
• AIA Health Happy New ประกันสุขภาพเหมาจ่าย Balanced & Begin
• ประกันโรคร้ายแรง AIA คุ้มครองครบทุกระยะ
• ประกันชีวิตมีกี่แบบ และควรเลือกสัญญาหลักอย่างไร
แหล่งข้อมูลอ้างอิงและหน่วยงานกำกับดูแล:
• เอไอเอ ประเทศไทย (AIA Thailand) — ข้อมูลผลิตภัณฑ์และเงื่อนไขความคุ้มครองทางการ
• สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) — มาตรฐานสัญญาประกันภัยและการคุ้มครองผู้บริโภค
• กรมสรรพากร (The Revenue Department) — หลักเกณฑ์การลดหย่อนภาษีเบี้ยประกันชีวิตและประกันสุขภาพ