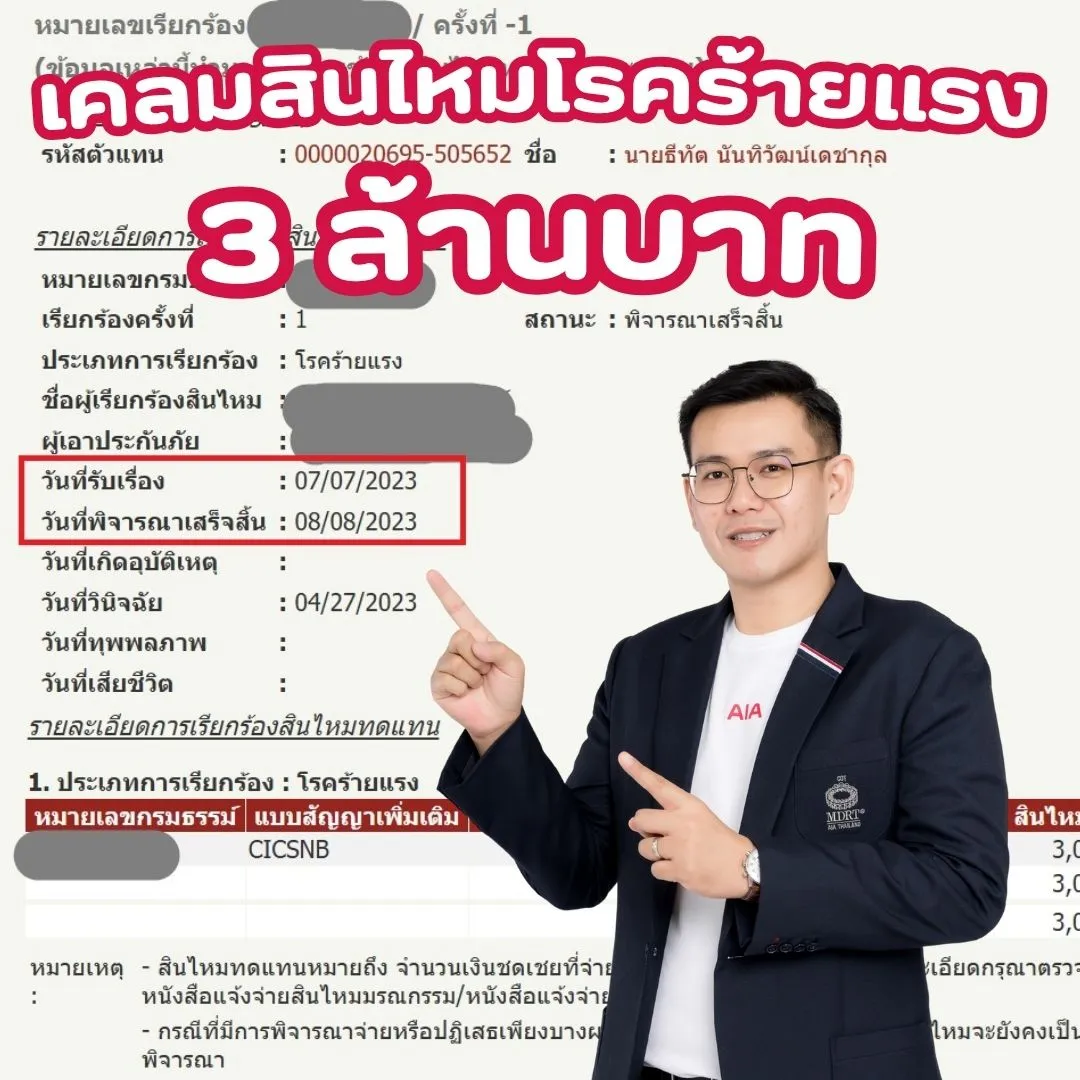
เคลมประกันโรคร้ายแรง AIA ไม่ใช่เรื่องยาก! อนุมัติสินไหม 3 ล้านบาท
AIA Claim & Care Guide
เรียบเรียงข้อมูลใหม่ให้อ่านง่าย พร้อมโครงสร้างที่เหมาะกับการอ่านบนมือถือ
การเคลมประกันโรคร้ายแรง
เมื่อความเจ็บป่วยจากโรคร้ายแรงมาเยือน สิ่งสุดท้ายที่ผู้ป่วยและครอบครัวอยากเผชิญคือความยุ่งยากในการเคลมประกัน แต่ปัญหานี้จะหมดไปหากคุณมีผมตัวแทนที่พร้อมดูแลและใส่ใจในทุกขั้นตอน เหมือนดั่งกรณีศึกษาจริงของลูกค้า AIA ที่ได้รับการดูแลจาก ผมธีทัต AIA ซึ่งช่วยให้กระบวนการ การเคลมประกันโรคร้ายแรง เป็นไปอย่างราบรื่นและรวดเร็ว
บริการหลังการขายที่สำคัญของการเคลมประกันโรคร้าย
หลายคนอาจมองว่าหน้าที่ของตัวแทนประกันสิ้นสุดลงเมื่อกรมธรรม์ได้รับการอนุมัติ แต่สำหรับผมธีทัต AIA การบริการหลังการขายคือหัวใจสำคัญที่สุด โดยเฉพาะเมื่อลูกค้าต้องเผชิญกับวิกฤตด้านสุขภาพ เขาพร้อมเป็นผู้ช่วยคนสำคัญในการ
- ให้คำปรึกษา: แนะนำขั้นตอนและเอกสารที่จำเป็นต้องใช้ในการเคลมอย่างละเอียด
- จัดการเอกสาร: ช่วยรวบรวมและตรวจสอบความถูกต้องของเอกสารทางการแพทย์และเอกสารประกอบการเคลมทั้งหมด เพื่อลดภาระของผู้ป่วยและครอบครัว
- ประสานงานกับบริษัท: เป็นตัวกลางในการติดต่อและติดตามสถานะการเคลมกับ AIA เพื่อให้ลูกค้าได้รับเงินสินไหมโดยเร็วที่สุด
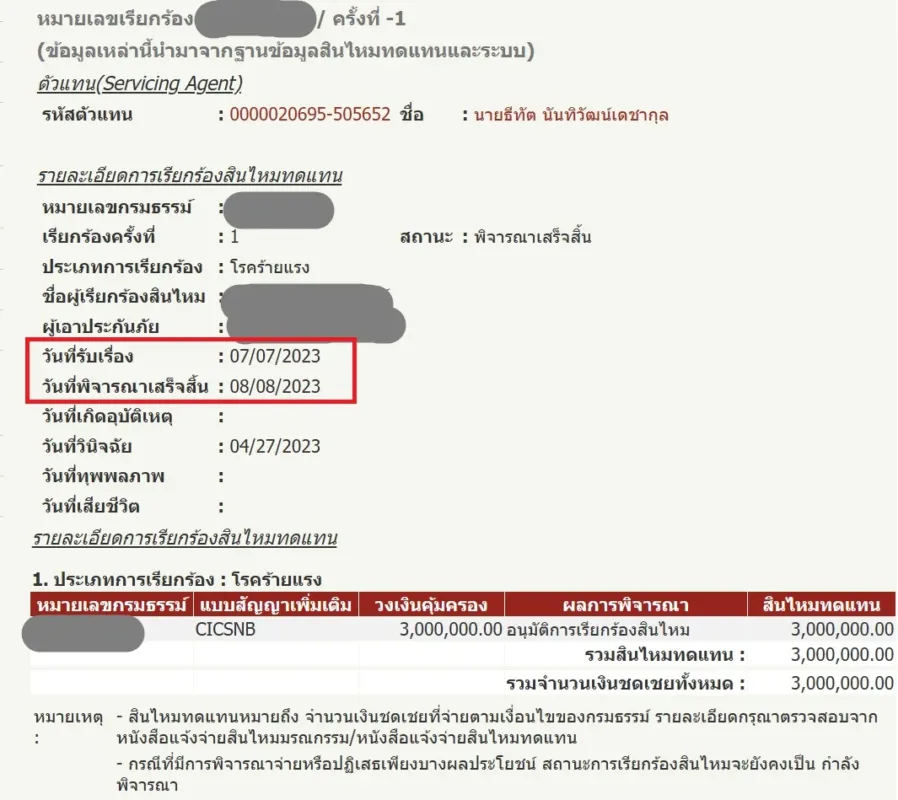
อนุมัติสินไหมโรคร้ายแรง 3 ล้านบาทในเวลาอันรวดเร็ว
จากภาพตัวอย่างจริง คือหลักฐานที่ชัดเจนถึงประสิทธิภาพในการดำเนินงานและการดูแลลูกค้าอย่างดีเยี่ยม ซึ่งลูกค้าท่านนี้ได้ยื่นเคลมสินไหมจากสัญญาเพิ่มเติมคุ้มครองโรคร้ายแรง และได้รับการอนุมัติวงเงินสินไหมทดแทนเต็มจำนวน 3,000,000 บาท โดยใช้ระยะเวลาในการพิจารณาเพียงประมาณ 1 เดือนเท่านั้น
ความรวดเร็วในการอนุมัติสินไหมนี้ ไม่เพียงแต่สะท้อนถึงความมั่นคงของ AIA แต่ยังแสดงให้เห็นถึงความสำคัญของการมีตัวแทนมืออาชีพอย่าง ผมธีทัตที่ช่วยเตรียมเอกสารอย่างครบถ้วน ทำให้การพิจารณาเป็นไปอย่างราบรื่นไม่มีสะดุด
ทำไมการมีตัวแทนดูแลจึงสำคัญกับการเคลมโรคร้ายแรง?
การเคลมประกันโรคร้ายมีความซับซ้อนกว่าการเคลมประกันสุขภาพทั่วไป เพราะต้องอาศัยเอกสารทางการแพทย์ที่ยืนยันการวินิจฉัยโรคอย่างชัดเจน การมีตัวแทนที่เข้าใจเงื่อนไขกรมธรรม์และกระบวนการของบริษัท จะช่วยให้คุณมั่นใจได้ว่าสิทธิ์ประโยชน์สูงสุดของคุณจะได้รับการปกป้อง และช่วยให้คุณและครอบครัวได้ทุ่มเทเวลาไปกับการรักษาอย่างเต็มที่ โดยไม่ต้องกังวลกับเรื่องเอกสารที่วุ่นวาย
หากคุณกำลังมองหาความคุ้มครองโรคร้ายแรง หรือต้องการตัวแทนที่พร้อมดูแลคุณและครอบครัวในทุกช่วงเวลา การเคลมประกันโรคร้าย ก็จะไม่ใช่เรื่องน่ากังวลอีกต่อไป
ตารางสรุปสาระสำคัญ: รีวิวเคลมประกันโรคร้ายแรง AIA 3 ล้านบาท
| ประเด็นสำคัญ | รายละเอียดและข้อควรทราบ |
|---|---|
| หัวข้อหลักของบทความ | รีวิวเคลมประกันโรคร้ายแรง AIA 3 ล้านบาท — สรุปสาระสำคัญ เงื่อนไข และแนวทางวางแผนความคุ้มครองอย่างถูกต้อง |
| ประเด็นสำคัญที่ 1 | การเคลมประกันโรคร้ายแรง |
| ประเด็นสำคัญที่ 2 | บริการหลังการขายที่สำคัญของการเคลมประกันโรคร้าย |
| ประเด็นสำคัญที่ 3 | อนุมัติสินไหมโรคร้ายแรง 3 ล้านบาทในเวลาอันรวดเร็ว |
| ประเด็นสำคัญที่ 4 | ทำไมการมีตัวแทนดูแลจึงสำคัญกับการเคลมโรคร้ายแรง? |
| คำแนะนำเพิ่มเติม | ควรตรวจสอบเงื่อนไขความคุ้มครอง ระยะเวลารอคอย และข้อยกเว้นร่วมกับตัวแทนประกันชีวิต AIA ก่อนตัดสินใจ |
คำถามที่พบบ่อย (FAQ)
1. สรุปจุดเด่นและเงื่อนไขสำคัญของ รีวิวเคลมประกันโรคร้ายแรง AIA 3 ล้านบาท มีอะไรบ้าง?
สาระสำคัญของ รีวิวเคลมประกันโรคร้ายแรง AIA 3 ล้านบาท มุ่งเน้นเรื่อง การเคลมประกันโรคร้ายแรง โดยผู้เอาประกันภัยควรศึกษารายละเอียดคำนิยาม เงื่อนไขความคุ้มครอง และระยะเวลารอคอยตามที่ระบุในสัญญาเพิ่มเติมหรือเอกสารทางการของ เอไอเอ ประเทศไทย เพื่อให้ได้รับสิทธิประโยชน์สูงสุด
2. ข้อควรรู้เกี่ยวกับ บริการหลังการขายที่สำคัญของการเคลมประกันโรคร้าย ต้องเตรียมตัวอย่างไร?
ในการดำเนินการเกี่ยวกับ บริการหลังการขายที่สำคัญของการเคลมประกันโรคร้าย แนะนำให้ตรวจสอบสถานะกรมธรรม์ เอกสารใบรับรองแพทย์ หรือหลักฐานการชำระเบี้ยประกันภัยให้ครบถ้วน และสามารถติดต่อตัวแทนประกันชีวิต AIA เพื่อช่วยตรวจสอบสิทธิ์และประสานงานได้อย่างรวดเร็ว
3. ความคุ้มครองนี้สามารถใช้ลดหย่อนภาษีและอยู่ภายใต้มาตรฐานใด?
ผลิตภัณฑ์ประกันชีวิตและสัญญาเพิ่มเติมประกันสุขภาพ/โรคร้ายแรงของ AIA อยู่ภายใต้การกำกับดูแลของสำนักงาน คปภ. (oic.or.th) และสามารถนำเบี้ยประกันภัยไปใช้สิทธิ์ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ที่กรมสรรพากร (rd.go.th) กำหนด
🔗 คู่มือวางแผนประกันที่เกี่ยวข้องและแหล่งอ้างอิงทางการ
หน้าหลักและคู่มือเปรียบเทียบแบบประกัน AIA:
• เปรียบเทียบประกันสุขภาพ AIA ทุกแผนยอดนิยม 2026
• AIA Health Happy New ประกันสุขภาพเหมาจ่าย Balanced & Begin
• ประกันโรคร้ายแรง AIA คุ้มครองครบทุกระยะ
• ประกันชีวิตมีกี่แบบ และควรเลือกสัญญาหลักอย่างไร
แหล่งข้อมูลอ้างอิงและหน่วยงานกำกับดูแล:
• เอไอเอ ประเทศไทย (AIA Thailand) — ข้อมูลผลิตภัณฑ์และเงื่อนไขความคุ้มครองทางการ
• สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) — มาตรฐานสัญญาประกันภัยและการคุ้มครองผู้บริโภค
• กรมสรรพากร (The Revenue Department) — หลักเกณฑ์การลดหย่อนภาษีเบี้ยประกันชีวิตและประกันสุขภาพ